人とお金の悩みを解決!
高齢者の「資産」が考慮要素になるものは?


毎日ビジネスブログ No.2405
社員を笑顔に変える
頑張る社長の熱血サポーター
“奥ママ”こと
奥田 文祥(おくだ ふみよし)です
経営者の皆さんに
労務のお役立ち情報を発信中!
今週は信州の秋を満喫しようと
渋温泉に行っておりました
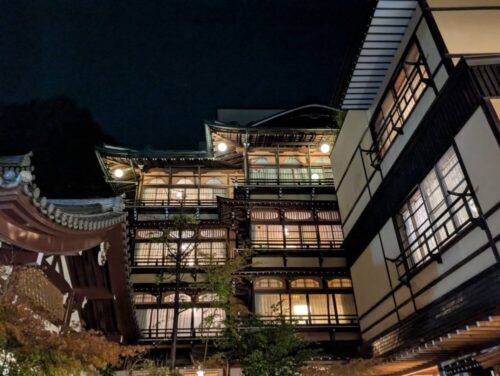
宿泊は千と千尋の神隠しの
モデルになった金具屋旅館です
部屋ごとに源泉が違う湯が
送られているので
いろんな“湯”を楽しめました
こんな処に滞在していれば
ずっと健康でいられそうですが
そうそう現実的ではありませんね
歳を取れば、お世話になる
かもしれないのが介護保険
保険料は現役世代からも
社会保険料の一部として
毎月徴収されていますが
受益者である高齢者の
自己負担率は1割が原則
ですが
本人所得や世帯状況に応じて
2割や3割負担になります
2割になる方は
本人所得が160万円以上で
年金収入が、単身世帯なら
280万円~340万円
2人以上世帯なら
346万円~463万円
3割になる方は
「現役並みの所得がある方」
本人所得が220万円以上で
年金収入が単身世帯なら340万円以上
2人以上世帯なら463万円以上です
今、厚労省では、この中の
「2割負担者」の対象者を
拡大できないか
という議論がされています
たたき台になるのが厚労省案
これによると
2割にする所得基準を
今の280万から
220万、240万、250万、260万
のいずれかに下げられないか
というものです
ただし配慮措置も考えられていて
「預金額」が一定額以下なら
1割負担に戻す
という案も
出されています
預金額の基準案は
1.単身700万円、夫婦1700万以下
2.単身500万円、夫婦1500万以下
3.単身300万円、夫婦1300万以下
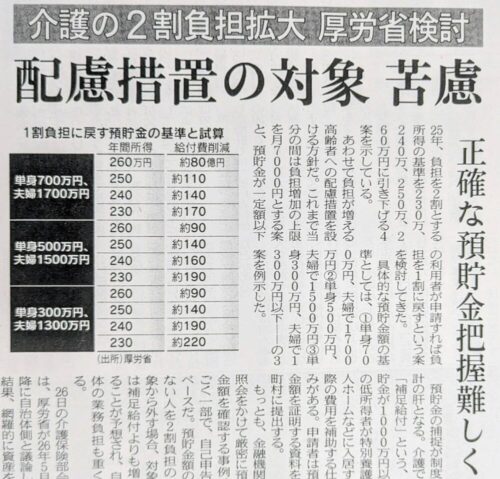
そうです、とうとう出てきました
「預金額」を自己負担割合の
考慮要素に加えるという話です
後期高齢者の健康保険の
自己負担割合は
ついこないだから
金融所得を考慮に加える話が
本決まりになりましたが
いずれは「資産」も
その考慮に入るのでは?
と思うのですが
この介護保険の
「預貯金額」を考慮に加える動きは
いずれ健康保険にも?
と思わせるものです
この話はこの先
どうなるかは要注目ですが
世の流れは
高齢者の自己負担割合は
健康保険でも介護保険でも
「資産」が保険料や自己負担割合を
決める要素になっていく方向でしょう
今は預貯金額の補足は
困難かもしれませんが
AIが普及すれば
簡単なことかもしれません
現役世代の負担軽減のためなら
これもあるべき方向だと思います
皆様のお考えはいかがでしょう
お問い合わせ
| 会社名 | みなと元町社労士事務所 |
|---|---|
| 住所 |
〒650-0023 神戸市中央区栄町通2丁目4-13神栄ビル502 マップを見る |
| 定休日 | 土・日曜・祝日 |
| 営業時間 | 9:00〜17:00 |
関連記事
 2023年9月20日 短時間正社員制度、おすすめです!
- 2024年12月16日 年休の計画的付与って、半日単位でもOKか
- 2024年10月2日 10月から変わること、急いで確認すべきこととは?
- 2021年12月12日 カネテツの”ほぼカニ”はいいけど、助成金で”ほぼ”はアウトじゃ!


社会保険労務士
| 名前 | 奥田 文祥 |
|---|---|
| 住まい | 兵庫県 |
Profile
1959年 大阪府生まれ その後奈良県にて幼少期を過ごす
大学時代は年間50日以上、山登りに明け暮れる。
1983年4月、製薬会社に就職し、25年間京都~横浜で営業担当(エムアール)として過ごす。
49歳の時に肝臓がんのため手術療養、その5年後再発するも再手術により事なきを得る(37歳時に膀胱がんも経験しており、3度のがん罹患経験)。
肝臓がん罹患後は営業一線を退き、医薬品の副作用調査を業務とする市販後調査部担当者として10年過ごし、定年を前に早期退職。
2019年7月、58歳時に合格していた社会保険労務士として独立開業を果たす。
開業後、社労士として中小零細企業の実情を知る中で、サラリーマンとして36年間勤務していた大企業の労務管理との格差の大きさに驚き、「社員の皆が元気に機嫌よく働ける職場」醸成のための“あるべき労務管理”の必要性を痛感する。
人気記事(トータル)


人気記事(月間)

月別記事
- 2026年11月 (1)
- 2026年10月 (31)
- 2026年9月 (30)
- 2026年8月 (31)
- 2026年7月 (31)
- 2026年6月 (30)
- 2026年5月 (31)
- 2026年4月 (30)
- 2026年3月 (31)
- 2026年2月 (28)
- 2026年1月 (31)
- 2025年12月 (31)
- 2025年11月 (30)
- 2025年10月 (31)
- 2025年9月 (30)
- 2025年8月 (31)
- 2025年7月 (31)
- 2025年6月 (30)
- 2025年5月 (31)
- 2025年4月 (30)
- 2025年3月 (31)
- 2025年2月 (28)
- 2025年1月 (31)
- 2024年12月 (31)
- 2024年11月 (30)
- 2024年10月 (31)
- 2024年9月 (30)
- 2024年8月 (31)
- 2024年7月 (31)
- 2024年6月 (30)
- 2024年5月 (31)
- 2024年4月 (30)
- 2024年3月 (31)
- 2024年2月 (29)
- 2024年1月 (31)
- 2023年12月 (31)
- 2023年11月 (30)
- 2023年10月 (31)
- 2023年9月 (30)
- 2023年8月 (31)
- 2023年7月 (31)
- 2023年6月 (30)
- 2023年5月 (31)
- 2023年4月 (30)
- 2023年3月 (31)
- 2023年2月 (28)
- 2023年1月 (31)
- 2022年12月 (31)
- 2022年11月 (30)
- 2022年10月 (31)
- 2022年9月 (30)
- 2022年8月 (31)
- 2022年7月 (31)
- 2022年6月 (30)
- 2022年5月 (31)
- 2022年4月 (30)
- 2022年3月 (31)
- 2022年2月 (28)
- 2022年1月 (31)
- 2021年12月 (31)
- 2021年11月 (30)
- 2021年10月 (31)
- 2021年9月 (30)
- 2021年8月 (31)
- 2021年7月 (31)
- 2021年6月 (15)